
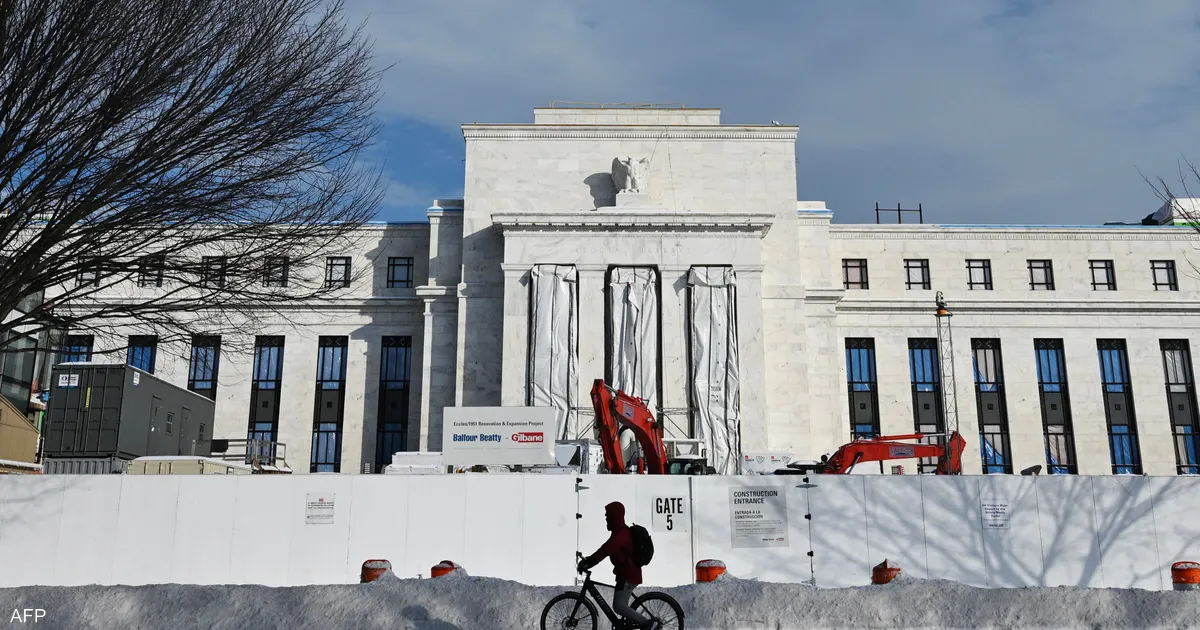
يواجه الاقتصاد الأمريكي حالة من الترقب مع تزايد الإشارات الصادرة عن مسؤولي الاحتياطي الفيدرالي حول احتمالية إجراء زيادة إضافية في أسعار الفائدة قبل نهاية العام، في خطوة تهدف إلى حسم المعركة ضد التضخم الذي لا يزال يتجاوز مستهدفات البنك المركزي البالغة 2 بالمئة. هذا التوجه النقدي يضع المستهلكين أمام تحديات مالية متزايدة، حيث تتقاطع محاولات كبح الغلاء مع ارتفاع حاد في تكاليف الاقتراض وخدمة الديون.
توجهات حاسمة لسياسة الفيدرالي
بعد رفع سعر الفائدة بمقدار ربع نقطة مئوية في 16 سبتمبر الجاري، ليصل إلى نطاق يتراوح بين 3.75 بالمئة و4 بالمئة، تتجه بوصلة التوقعات نحو مزيد من التشديد. وقد وصف جون ويليامز، رئيس بنك الاحتياطي الفيدرالي في نيويورك، خيار الزيادة الإضافية بأنه “معقول” ويتماشى مع معنويات الأسواق. كما يبرز تحول في أسلوب التواصل لدى الفيدرالي، حيث لم يعد البنك يقدم توجيهات مستقبلية صريحة، مفضلاً تبني نهج القراءة المتأنية للبيانات الاقتصادية قبل اتخاذ أي قرارات جديدة، وهو نهج يعكس رؤية كيفن وارش.
تستند هذه التوقعات إلى بيانات اقتصادية تظهر مرونة في الاقتصاد الأمريكي، مع استمرار التضخم فوق مستوى 3 بالمئة. وفي هذا السياق، حذرت سوزان كولينز، رئيسة بنك الاحتياطي الفيدرالي في بوسطن، من احتمالية بقاء التضخم أعلى من المستهدف، بينما أكد مايكل بار، عضو مجلس محافظي الاحتياطي الفيدرالي، ضرورة إجراء تعديلات إضافية في السياسة النقدية. وانعكست هذه الأجواء على أداة “فيد ووتش” التابعة لمجموعة “سي إم إي”، حيث قفزت احتمالات رفع الفائدة في اجتماع أكتوبر إلى 77.5 بالمئة.
تأثيرات مزدوجة على الأسر والشركات
يؤكد الخبير الاقتصادي علي حمودي أن السياسة النقدية الحالية سلاح ذو حدين، فهي تحاول كبح الطلب عبر زيادة تكلفة الاقتراض، لكنها تفرض في الوقت نفسه أعباء إضافية على الأسر والشركات. ويشير حمودي إلى أن هذه الإجراءات قد لا تكون فعالة كلياً في كبح التضخم الحالي، نظراً لأن جزءاً كبيراً منه ناتج عن صدمة في إمدادات الطاقة وليس في الطلب فقط.
ويتلخص الأثر المباشر لهذه السياسة على ميزانيات الأسر في ثلاثة محاور: ارتفاع تكاليف قروض السيارات والرهن العقاري، استمرار الضغوط السعرية على السلع الأساسية، مع ظهور جانب إيجابي يتمثل في مكاسب أكبر للمدخرين على الودائع النقدية.
نظرة استشرافية: تكلفة رأس المال إلى أين؟
من جانبه، يرى طارق الرفاعي، الرئيس التنفيذي لمركز “كوروم للدراسات الاستراتيجية”، أن سوق السندات يشير إلى احتمالية استمرار أسعار الفائدة مرتفعة لفترة أطول. ويؤكد الرفاعي أن دورة الفائدة طويلة الأجل قد تغيرت هيكلياً، مما يفرض على الحكومات والمستثمرين التكيف مع واقع تكلفة رأس المال المرتفعة، مشيراً إلى أن العبء المالي يتزايد تدريجياً مع استحقاق الديون الحكومية والحاجة لإعادة تمويلها بعوائد أعلى.
ويختتم الرفاعي بأن التأثير المباشر للتشديد النقدي سيكون مؤلماً للأسر التي تعاني بالفعل من ارتفاع تكاليف المعيشة، محذراً من أن فترة الضغط المالي قد تسبق ظهور النتائج الإيجابية المرجوة في خفض معدلات التضخم.