

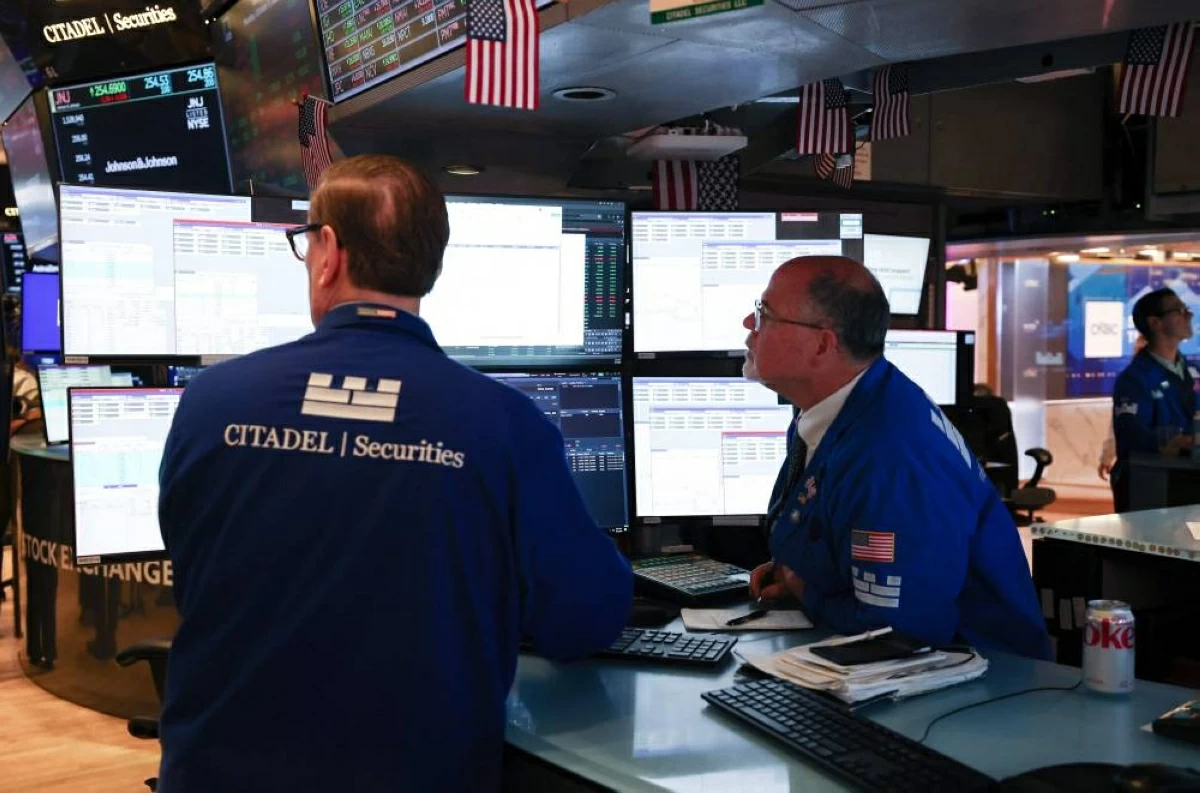
استهل مؤشر “ناسداك” المجمع تعاملات الأسبوع بتسجيل مستوى قياسي جديد، مدفوعاً بزخم إيجابي في أسهم التكنولوجيا والذكاء الاصطناعي، وسط حالة من التفاؤل لدى المستثمرين بعد بيانات الوظائف الأمريكية التي عززت التوقعات بتباطؤ وتيرة رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي.
وول ستريت والذكاء الاصطناعي
أنهى مؤشر “ناسداك” تعاملات الاثنين مرتفعاً بنسبة 1.06% ليصل إلى 27480.28 نقطة، كما صعد مؤشر “ستاندرد آند بورز 500” بنسبة 0.67% ليغلق عند 7774.22 نقطة، في حين حقق مؤشر “داو جونز” الصناعي مكاسب طفيفة بنسبة 0.18% مسجلاً 51274.32 نقطة. وجاء هذا الأداء بدعم رئيسي من سهم “إنفيديا” الذي ارتفع 2.12% و”مايكروسوفت” بنسبة 1.5%، بالإضافة إلى مكاسب لشركتي “ميتا” و”تيسلا”. وأشار آرت هوجان، كبير محللي الأسواق لدى “بي. رايلي ويلث”، إلى أن الأسواق تترقب موسم أرباح الربع الثالث، مع تفاؤل المستثمرين بانخفاض أسعار الطاقة.
تفاوت أداء الأسواق العالمية
تباينت حركة الأسهم في أوروبا، حيث أغلق مؤشر “ستوكس 600” مرتفعاً بنسبة 0.4% رغم الضغوط التي واجهت الأسهم الفرنسية، التي تراجع مؤشرها “كاك 40” بنسبة 0.8% ليسجل أدنى مستوى في ستة أشهر، بالتزامن مع تراجع اليورو إلى أدنى مستوياته في 17 شهراً. وفي اليابان، سجل مؤشر “نيكاي” أعلى إغلاق له منذ ثلاثة أشهر مرتفعاً بنسبة 2.4% عند 69946.4 نقطة، بدعم من انتعاش أسهم الرقائق والتكنولوجيا، بينما شهدت أسهم شركات مثل “أدفانتست” و”طوكيو إلكترون” ارتفاعات ملموسة.
مشهد الأسواق الخليجية
شهدت معظم أسواق المال الخليجية أداءً إيجابياً، حيث ارتفع مؤشر سوق دبي بنسبة 0.1% ومؤشر أبوظبي بنسبة 0.4%، مدعومين بنمو قوي للقطاع الخاص غير النفطي في الإمارات. كما صعد مؤشر قطر بنسبة 1.1%، في حين سجلت السعودية تراجعاً بنسبة 0.3%، وانخفض مؤشر السوق المصري بنسبة 0.7%.
مؤشرات الاقتصاد الكلي
ساهم تراجع أسعار النفط، بفعل زيادة صادرات الخام من الشرق الأوسط وخطط زيادة الإمدادات الدولية، في تحسين شهية المخاطرة لدى المستثمرين. وفيما يخص السياسة النقدية، أشارت أداة “فيد ووتش” التابعة لمجموعة “سي.إم.إي” إلى انخفاض احتمالية رفع أسعار الفائدة في اجتماع الاحتياطي الفيدرالي المقبل في أكتوبر إلى 24%، بعد أن كانت تقدر بـ 70% قبل أسبوع، وذلك استناداً إلى بيانات الوظائف الأمريكية الأخيرة التي أظهرت تباطؤاً في التوظيف خلال سبتمبر.