
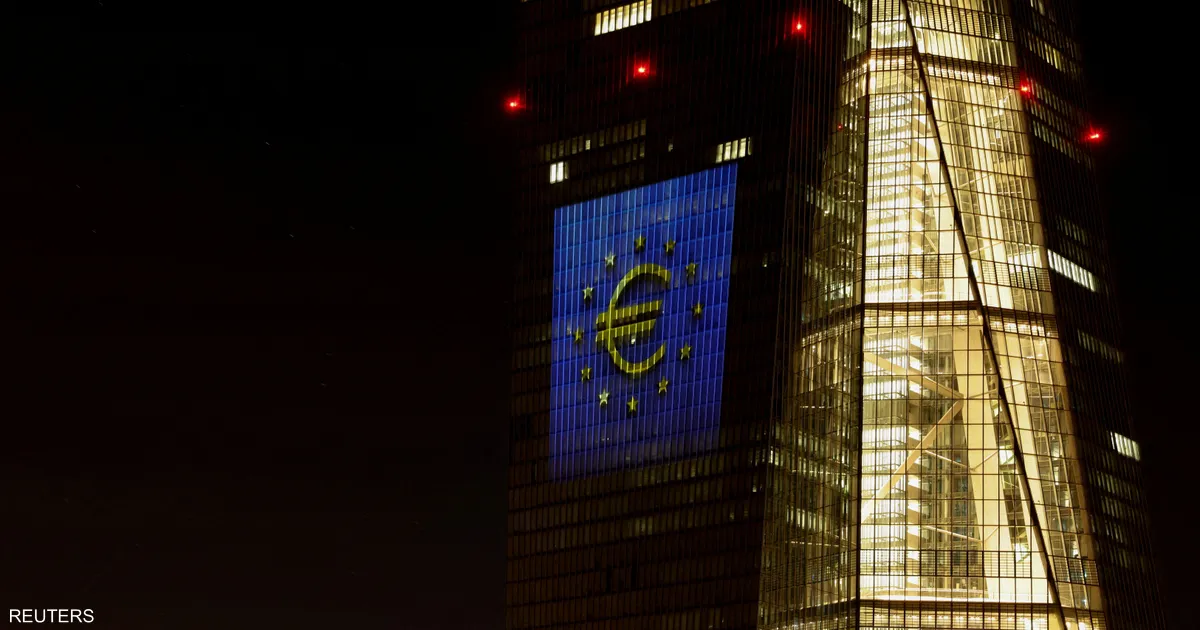
تخيم أجواء من القلق على الأسواق المالية الأوروبية مع تراجع أسعار السندات الفرنسية إلى مستويات لم تشهدها منذ أزمة الديون السيادية التي ضربت القارة العجوز بين عامي 2009 و2015. وفي ظل ارتفاع العوائد على السندات الفرنسية لأجل 10 سنوات مقارنة بنظيرتها الألمانية لتصل إلى أعلى مستوياتها منذ عام 2011، تتجه الأنظار نحو البنك المركزي الأوروبي لمعرفة ما إذا كان سيتدخل لكبح جماح هذه الاضطرابات ومنع انتقال “العدوى المالية” إلى دول أخرى مثل إيطاليا واليونان وبلجيكا.
السياسة والاقتصاد: تحديات أمام استقرار فرنسا
تعاني فرنسا من أحد أكبر عجوزات الموازنة في منطقة اليورو، وتفاقمت هذه الأزمة نتيجة تداعيات جائحة كورونا وفترة التضخم المرتفع التي رفعت تكلفة خدمة الدين. ويواجه الاقتصاد الفرنسي تحديات مزدوجة؛ إذ تحاول الحكومة ضبط الإنفاق العام في وقت يقاوم فيه المواطنون إجراءات التقشف ورفع الضرائب، مما أدى إلى حالة من عدم الاستقرار السياسي وسقوط حكومات متعاقبة في ظل برلمان منقسم.
وتزيد الانتخابات الرئاسية المرتقبة في أبريل المقبل من ضبابية المشهد، حيث يغيب الرئيس إيمانويل ماكرون عن السباق، بينما يطرح مرشحون مثل مارين لوبان وجان لوك ميلانشون رؤى اقتصادية متباينة ومثيرة للجدل حول كيفية إدارة الديون، مما دفع المستثمرين إلى فقدان صبرهم ورفع تكلفة الاقتراض الفرنسية لتتجاوز نظيرتها الإيطالية.
موقف المركزي الأوروبي: التدخل ليس مطروحاً
رغم امتلاك البنك المركزي الأوروبي لأدوات قوية للتدخل، مثل “أداة حماية انتقال السياسة النقدية” (TPI) التي استُحدثت عام 2022 للتعامل مع التحركات غير المبررة وغير المنظمة في الأسواق، إلا أن صانعي السياسات النقدية، وعلى رأسهم كريستين لاغارد ومحافظ بنك فرنسا إيمانويل مولان، يرون أن الوضع الحالي لا يستدعي أي تدخل.
ويؤكد المسؤولون أن ارتفاع تكاليف الاقتراض وحده لا يبرر تفعيل أدوات الدعم، مشددين على أن دور البنك ليس حل المشكلات المالية الداخلية للدول. وفي هذا السياق، صرح محافظ بنك فرنسا إيمانويل مولان بأن الحل يكمن في التزام باريس بخفض عجز الموازنة، بينما أشار رئيس البنك المركزي الألماني يواكيم ناغل، وعضو مجلس محافظي المركزي الأوروبي أولي رين، إلى غياب المبررات الكافية لاستخدام شبكات الأمان النقدية.
بين المحاذير والأدوات المتاحة
يواجه البنك المركزي الأوروبي معادلة صعبة؛ فاستخدام أداة (TPI) أو “برنامج المعاملات النقدية المباشرة” (OMT) قد يضخ سيولة نقدية جديدة في وقت يسعى فيه البنك لمحاربة التضخم، كما يخشى البنك من الظهور كطرف منحاز أو “مُنقذ” للحكومات غير المنضبطة مالياً، مما يجعله يتمسك بدور الحكيم المالي الذي يشترط التزام الدول بالإطار المالي للاتحاد الأوروبي قبل أي تدخل.
وعلى الرغم من وجود هذه الأدوات، إلا أن تفضيل المسؤولين يميل نحو ترك الأسواق تصحح مسارها ذاتياً، مع الاكتفاء بالتوجيهات الشفهية، ما لم تصل الاضطرابات إلى مرحلة تهدد فيها استقرار انتقال السياسة النقدية عبر دول اليورو الـ21.