

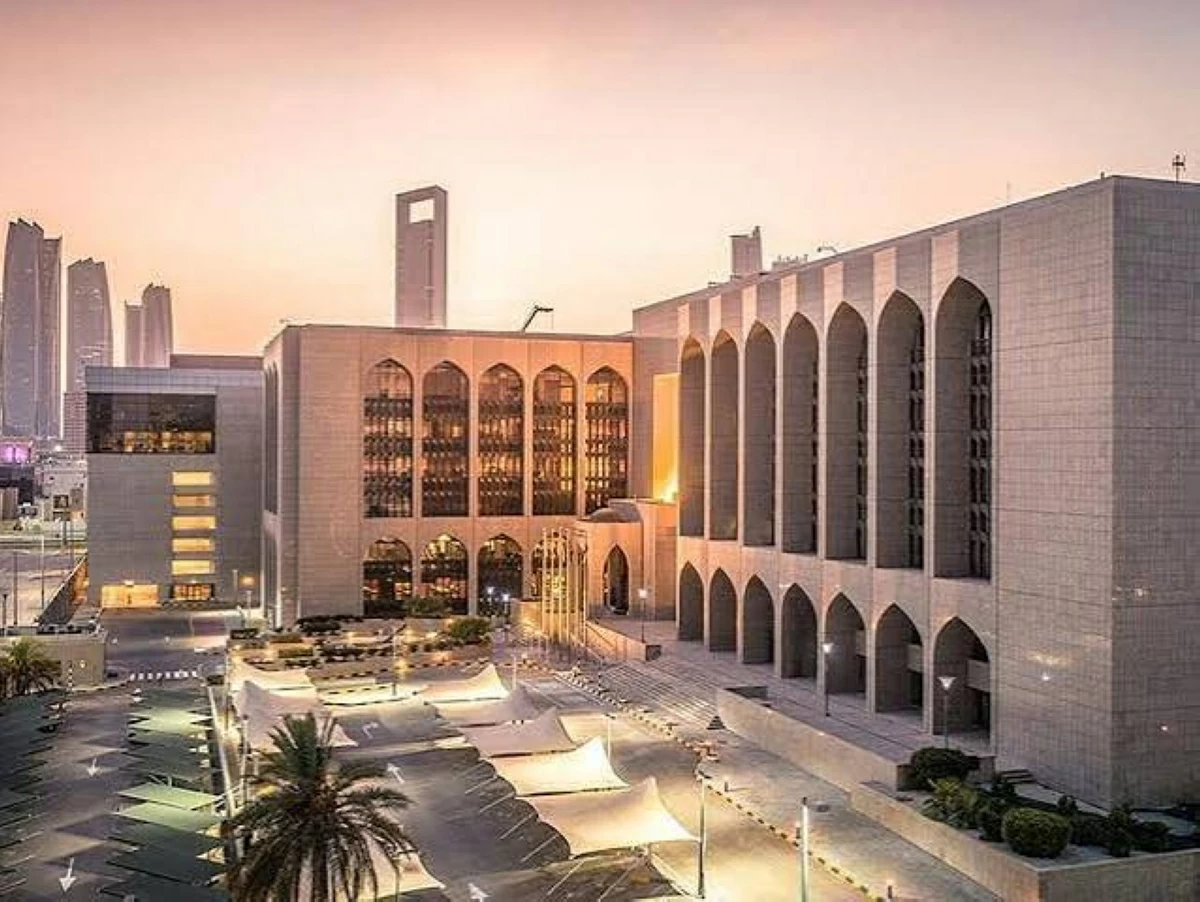
كشف “مسح توجهات الائتمان” الصادر عن مصرف الإمارات المركزي عن نظرة متفائلة حيال نشاط الإقراض في الدولة خلال الربع الثالث من عام 2026، حيث من المتوقع أن يشهد الطلب على التمويل انتعاشاً ملحوظاً مدعوماً بتحسن شهية المؤسسات المالية تجاه الإقراض، استكمالاً للزخم الذي شهده الربع الثاني من العام ذاته.
ويستند هذا المسح الفصلي إلى تقييمات كبار مسؤولي الائتمان في البنوك والمؤسسات المالية العاملة في الدولة، لرصد أوضاع السوق الحالية والتوقعات المستقبلية للفترة المقبلة.
قفزة مرتقبة في تمويل الشركات
تشير التوقعات إلى ارتداد قوي في الطلب على قروض الشركات خلال الربع الثالث من 2026، حيث ارتفع صافي توقعات الطلب ليصل إلى 22.7 نقطة مئوية. وعلى صعيد التوزيع الجغرافي، تصدرت أبوظبي قائمة المناطق الأكثر طلباً على القروض، تلتها دبي. أما على مستوى فئات المقترضين، فقد حافظت الجهات المرتبطة بالحكومة على صدارة الطلب، متبوعة بالشركات الكبرى، مع توقعات بتعافي الطلب لدى مختلف الأحجام التجارية، وتحديداً الشركات الصغيرة والمتوسطة.
وسجلت القطاعات الاقتصادية نظرة إيجابية، حيث يُنتظر أن يرتفع الطلب على القروض في قطاعات التصنيع، والكهرباء والغاز والمياه، بالإضافة إلى تجارة الجملة والتجزئة. وتعود دوافع هذا الطلب بشكل رئيسي إلى الحاجة لرأس المال العامل والإنفاق الحكومي، مع تأثير طفيف لأسعار الفائدة.
صعود شهية الإقراض
بالتوازي مع زيادة الطلب، تتجه شهية المؤسسات المالية للإقراض نحو الصعود، حيث من المتوقع أن يصل صافي توقعات شهية الإقراض للشركات إلى 7.5 نقطة مئوية. ويُعزى هذا التحسن إلى عدة عوامل جوهرية، منها جودة الأصول، وتصاعد حدة المنافسة بين البنوك، إضافة إلى التغيرات التنظيمية في القطاع المصرفي.
انتعاش قوي في التمويل الشخصي
لم يقتصر التفاؤل على قطاع الشركات، بل امتد ليشمل التمويل الشخصي، الذي تشير التوقعات إلى تعافيه بقوة خلال الربع الثالث، مسجلاً صافي توقعات طلب يصل إلى 25.3 نقطة مئوية. ويُتوقع أن يطال هذا النمو جميع فئات القروض الشخصية، وفي مقدمتها بطاقات الائتمان، تليها القروض السكنية وغيرها من التسهيلات الشخصية.
وفي السياق ذاته، من المنتظر أن تشهد شهية الإقراض الشخصي لدى البنوك نمواً إيجابياً بنسبة 13.3 نقطة مئوية، حيث من المتوقع أن تسجل بطاقات الائتمان والقروض السكنية التحسن الأبرز في استراتيجيات التمويل الموجهة للأفراد.