

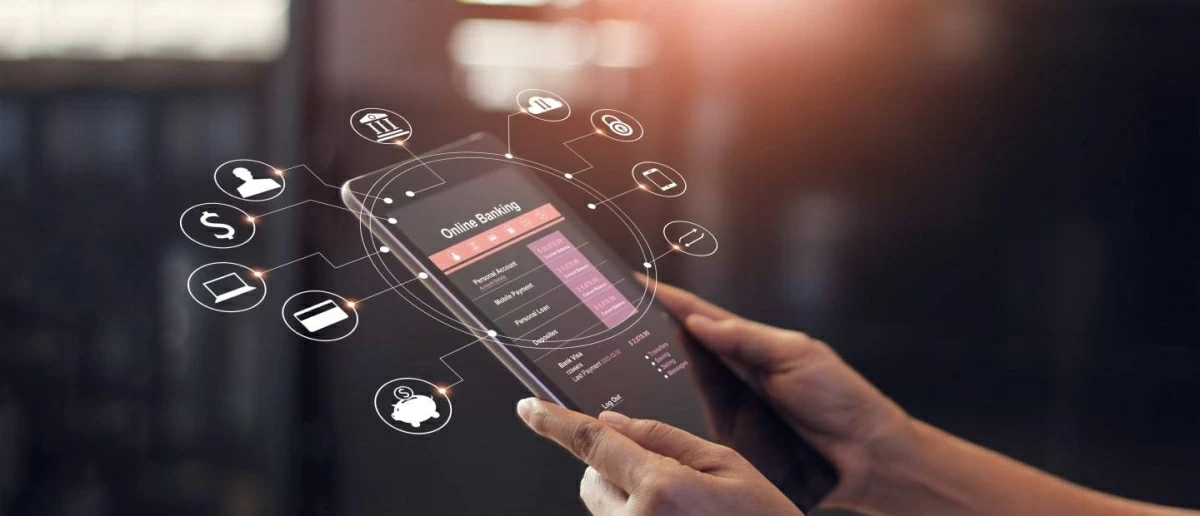
شهد القطاع المصرفي في السنوات الأخيرة طفرة نوعية في التحول الرقمي، حيث تطورت التطبيقات البنكية والمواقع الإلكترونية من مجرد أدوات لتنفيذ العمليات الأساسية إلى منصات مالية شاملة تُدير كافة جوانب الحياة المالية للأفراد، بدءاً من الادخار ومتابعة النفقات وصولاً إلى إدارة الاستثمارات والتمويلات.
دليل عملي لتعزيز كفاءة استخدام المنصات البنكية
لضمان الحصول على أقصى استفادة من هذه الخدمات المتطورة، يتعين على العملاء اتباع نهج منظم يضمن الفاعلية والأمان في آن واحد، وذلك عبر الخطوات السبع التالية:
أولاً، يجب الاعتماد حصراً على تحميل التطبيقات الرسمية من المتاجر الإلكترونية المعتمدة لضمان أمن المعلومات. ثانياً، ينبغي استغلال أدوات إدارة المصروفات المدمجة في تلك التطبيقات، والتي تساعد في تصنيف النفقات وتحليل مؤشرات الإنفاق الشهري بدقة.
ثالثاً، تبرز التحويلات الرقمية كخيار مثالي للسرعة والسهولة، مع ضرورة توخي الحذر في مراجعة بيانات المستفيدين والرسوم المطبقة. رابعاً، توفر التطبيقات الحديثة خاصية إنشاء أهداف ادخار رقمية، تتيح للعملاء جدولة تحويلات تلقائية دورية لتعزيز أرصدتهم الادخارية.
خامساً، تساهم الخدمات الذاتية المتاحة رقمياً في توفير الوقت، مثل القدرة على تجميد البطاقات، تعديل حدود الإنفاق، أو استخراج كشوف الحسابات فورياً. سادساً، يُنصح بمتابعة التحديثات والإشعارات التي ترسلها البنوك بانتظام، للاستفادة من العروض والخصومات والمزايا الرقمية المستحدثة.
أخيراً، تعمل هذه المنصات كأداة فعالة لتنظيم الالتزامات المالية؛ حيث تتيح للمستخدمين جدولة المدفوعات والفواتير عبر خاصية الدفع التلقائي أو ضبط التذكيرات الدورية، مما يضمن إدارة مالية أكثر دقة وانضباطاً.