

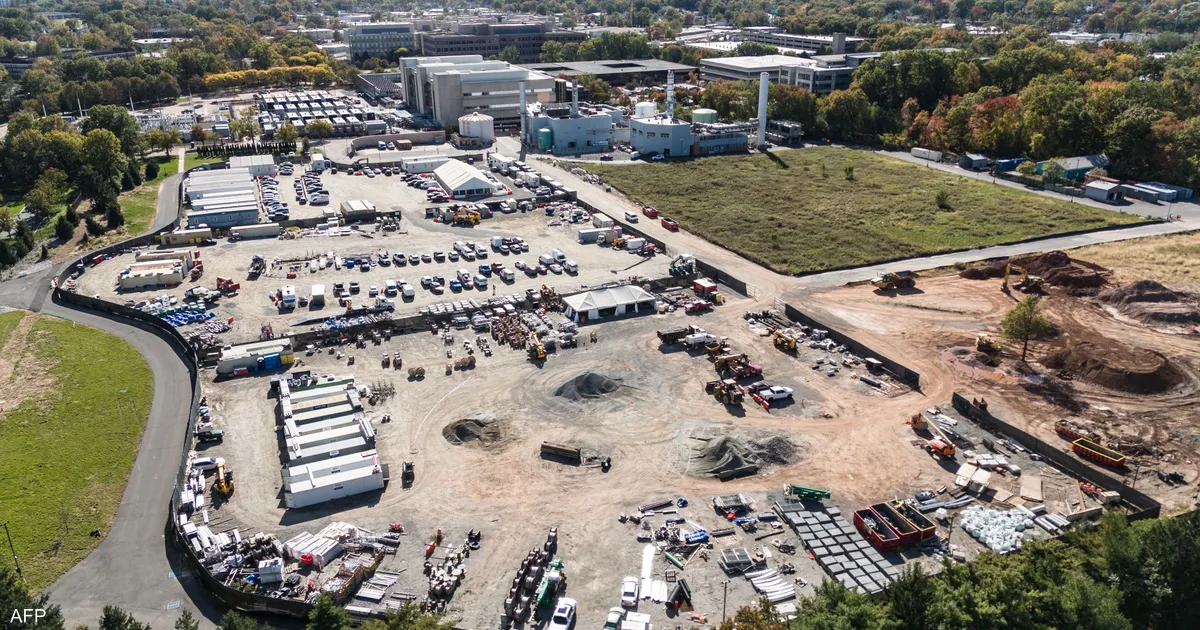
تكبدت الشركات العالمية العاملة في قطاعات التصنيع، والمرافق، والتعدين، خسائر فادحة في قيمتها السوقية ناهزت 4.2 تريليون دولار منذ يونيو الماضي. يأتي هذا التراجع الحاد ليعكس تحولاً في مشاعر المستثمرين تجاه قطاع البنية التحتية المخصص لمراكز البيانات، بعد موجة صعود قياسية كانت تراهن على استمرارية الطفرة المفرطة في قطاع الذكاء الاصطناعي.
لقد محت عمليات البيع المكثفة نحو نصف المكاسب التي حققتها هذه الشركات خلال الاثني عشر شهراً السابقة، والتي بلغت 9.4 تريليون دولار، حينما اندفع المستثمرون لضخ الأموال في الشركات الموردة لكل ما يلزم مراكز البيانات الضخمة، بدءاً من المحركات النفاثة المحولة لتوليد الطاقة وصولاً إلى تقنيات الألياف الضوئية المتقدمة.
مؤشرات تراجع وتصحيح للسوق
كانت الشركات التي ارتبط اسمها بإنشاء مراكز البيانات هي الأكثر تضرراً؛ إذ سجلت شركة “كاتربيلر”، المتخصصة في مولدات الطاقة، انخفاضاً في قيمتها السوقية بنسبة 44 بالمئة (نحو 214 مليار دولار) منذ ذروة أسهمها في 30 يونيو، وفقاً لبيانات “فاكت سيت”. وشهدت شركات أخرى تراجعات مماثلة، حيث فقدت شركة “أوكلو” للطاقة النووية 49 بالمئة من قيمتها، بينما خسرت كل من “كومفورت سيستمز” و”كورنينغ” نحو نصف قيمتهما السوقية خلال الفترة ذاتها.
وفي هذا الصدد، أوضح بول كيدروسكي، المستثمر في رأس المال المغامر والباحث في معهد ماساتشوستس للتكنولوجيا، أن المستثمرين وقعوا في خطأ فادح بتقييم الشركات الصناعية التقليدية وفق معايير شركات أشباه الموصلات ذات النمو الاستثنائي، واصفاً الاعتقاد بتحول جميع الشركات إلى كيانات نمو مرتفع بأنه تصور يفتقر للمنطق.
مخاوف “الفقاعة” وواقع الطلب
تتزايد التساؤلات في أوساط المستثمرين حول جدوى الإنفاق الرأسمالي الضخم الممول بالاقتراض من قبل كبرى شركات التكنولوجيا، خاصة في ظل المعارضة السياسية المتنامية في الولايات المتحدة ضد توسع مراكز البيانات، مما يثير مخاوف من انفجار فقاعة استثمارية. وقد أدى ذلك إلى جعل القطاع الصناعي ضمن الأسوأ أداءً في مؤشر “ستاندرد آند بورز 500”.
من جانبه، أشار بريت رايان، كبير الاقتصاديين الأميركيين في “دويتشه بنك”، إلى أن التقييمات المبالغ فيها جاءت نتيجة تدفقات مؤسسية غير مدروسة، مبيناً أن أسواق الأسهم بدأت تتفاعل أخيراً مع التحذيرات التي كانت تطلقها أسواق الائتمان بشأن المخاطر العالية لتمويل هذه المشروعات.
آفاق مستقبلية متباينة
على الرغم من حالة القلق السائدة، يرى خبراء أن الطلب الأساسي لا يزال قوياً؛ حيث سجل الإنفاق على إنشاء مراكز البيانات في أمريكا 96 مليار دولار في عام حتى سبتمبر. وأكد أليكس كوردوفيل، المحلل في مجموعة “ديل أورو”، أن أساسيات الأرباح والإيرادات تظل متينة، مشدداً على أن نمو الإيرادات حتى عام 2027 بات شبه مضمون بفضل العقود المتراكمة، وهو ما أكده ريتشارد إس. وارزالا، الرئيس التنفيذي لشركة “ألينت”، الذي يرى أن المشروعات التي بدأت بالفعل ستكتمل حتماً.
وتنعكس هذه القوة في حجم الطلبيات القياسية؛ إذ تضاعفت طلبات شركة “إيتون” مقارنة بالعام الماضي، وسجلت “سيمنس” طلبيات بنحو 7 مليارات يورو، بينما بلغت طلبات “كاتربيلر” المتراكمة 78 مليار دولار. ومع ذلك، حذر كيدروسكي من الاعتماد المفرط على هذه الأرقام، مشيراً إلى احتمالية حدوث “طلبات متكررة” من قبل العملاء لضمان الحجز في ظل ندرة الإمدادات.
وفيما يتعلق بالقيود التنظيمية، يرى مراقبون في مجموعة “سيتي” وشركة “كونستليشن إنرجي” أن التحديات السياسية قد تزيد من تقلبات السوق، لكنها لن توقف الزخم بالكامل؛ فإذا استمر الطلب، ستنتقل الاستثمارات إلى وجهات تنظيمية أكثر مرونة، وهو ما أوجزه رايان من “دويتشه بنك” بقوله: “في نهاية المطاف، إذا كان هناك طلب على هذه المنشآت، فسيتم بناؤها في مكان ما”.